DSCR 대출 엑셀 계산기
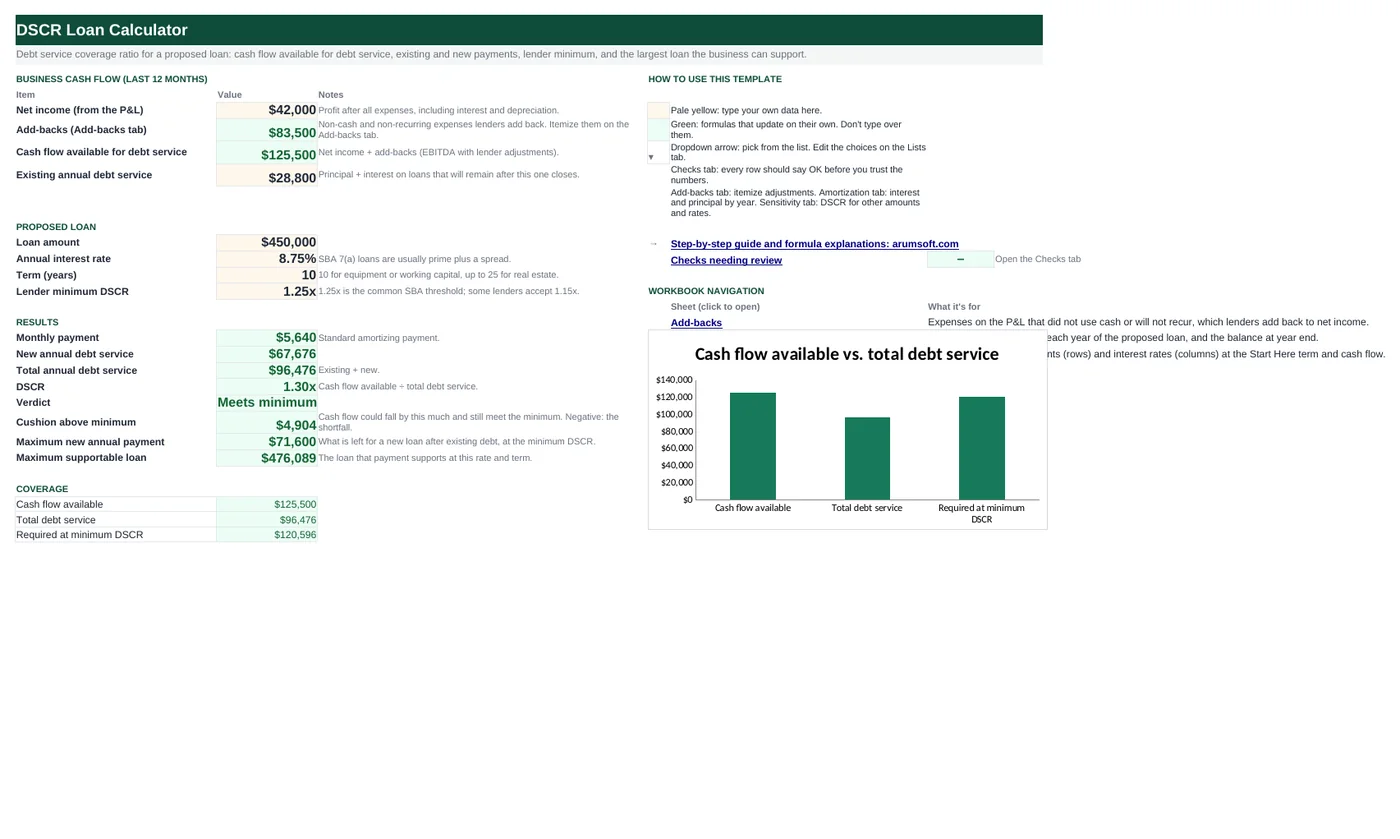
기간 대출을 신청하기 전에 대출기관이 가장 먼저 계산할 숫자를 미리 보세요. 순이익, 대출기관이 인정하는 가산 항목, 기존 상환액, 제안 대출 조건을 입력하면 DSCR, 최소 기준 대비 통과 여부, 여유분, 현금흐름이 감당할 수 있는 최대 대출액을 보여 줘요. 상환표 탭은 연도별 이자와 원금을, 민감도 표는 다른 금액과 금리의 DSCR을 보여 줘요.
- 시트:
- 5
- 지원 버전:
- Microsoft 365용 Excel, Excel 2016 이후 버전, Mac용 Excel, 웹용 Excel
- 업데이트:
이 템플릿으로 할 수 있는 일
- 순이익과 가산 항목으로 상환 가능 현금흐름 계산
- 제안 대출의 DSCR을 1.25배(또는 대출기관 기준)와 비교
- 주어진 금리와 기간에서 현금흐름이 감당하는 최대 대출액 확인
- 연도별 이자·원금과 금액·금리별 DSCR 확인
구성
통합 문서에는 시트가 5개 있어요. 입력하는 시트는 몇 개뿐이고 나머지는 계산돼요.
| 시트 | 용도 | 입력하는 것 | 자동 계산되는 것 |
|---|---|---|---|
| Start Here | 입력값, 결과, 커버리지 차트 | 순이익, 기존 원리금, 대출액, 금리, 기간, 대출기관 최소 기준 | 가산 합계, 상환 가능 현금흐름, 상환액, 신규·총 원리금, DSCR, 판정, 여유분, 최대 상환액과 대출액 |
| Add-backs | 대출기관 조정 항목(20행) | 가산 항목, 금액, 사유 | 합계 |
| Amortization | 연도별 이자, 원금, 잔액(25년) | 없음 | 상환액, 이자(CUMIPMT), 원금(CUMPRINC), 기말 잔액, 그해 DSCR |
| Sensitivity | DSCR 표: 대출액 × 금리 | 가장자리의 금액과 금리 | 표의 모든 DSCR, 최소 기준 대비 색 표시 |
| Checks | 점검 6개 | 없음 | OK 또는 Review |
시작하기 전에
- 손익계산서의 최근 회계연도(또는 최근 12개월)를 쓰세요. 대출기관도 같은 기간을 요구해요.
- 가산 항목은 정직하게: 감가상각, 무형자산 상각, 기존 대출 이자, 증빙 가능한 비반복·대표 관련 비용.
- 기존 원리금은 신규 대출 후에도 남는 대출의 연간 원금과 이자예요. 신규 대출로 차환되는 대출은 빼세요.
단계별 사용법
현금흐름 입력
Start Here B6은 손익계산서의 순이익. B7은 Add-backs 탭 합계를 가져오니 거기서 항목별로 입력하세요. B8 상환 가능 현금흐름이 대출기관의 분자예요.
기존 원리금 입력
B9: 이번 대출 후에도 남는 연간 상환액. 차환되는 대출은 빠져요.
제안 대출 입력
B12 금액, B13 연 금리, B14 기간(년), B15 대출기관 최소 DSCR(대부분의 SBA 7(a) 대출기관은 1.25배).
결과 읽기
월 상환액은 PMT로, 연 원리금은 상환액 12회, 총액은 기존분을 더해요. DSCR은 B8 ÷ B20. 판정은 최소 기준과 비교하고, 여유분은 현금흐름이 얼마나 줄어도 되는지, 최대 가능 대출액은 남는 상환 여력을 PV로 대출액으로 바꿔요.
Amortization 탭 확인
대출 각 연도의 이자와 원금, 기말 잔액, 현금흐름이 그대로일 때의 연도별 DSCR. 대출기관은 1년차를 보지만 당신은 전체 기간을 보세요.
Sensitivity 탭 활용
기간은 그대로 두고 대출액 8개와 금리 8개의 DSCR. 초록 셀이 최소 기준을 넘어요. 노란 가장자리 값을 자신의 범위로 바꾸세요.
Checks 탭 확인
조건 입력, 비율로 입력된 금리, 25년 이내 기간, 대출액과 일치하는 상환표 원금, 설명이 있는 가산 항목, 최소 기준을 넘는 DSCR.
수식 지도
통합 문서의 모든 수식을 시트와 열별로 정리했어요. 복사된 수식 열은 한 번만 세고, 적용 범위를 함께 표시해요.
| 시트 | 셀 | 함수 | 계산 내용 | 읽는 값 | 쓰이는 곳 |
|---|---|---|---|---|---|
| Start Here | B18 | IF, OR, PMT | 월 상환액 | B12, B13, B14 | B19의 연 원리금은 이것의 12배예요. |
| Start Here | B21 | IF | DSCR | B8, B20 | 판정과 Checks 탭이 B15와 비교해요. |
| Start Here | B22 | IF | 판정 | B21, B15 | 대출 상담용 한 줄 답이에요. |
| Start Here | B23 | 사칙연산 | 최소 기준 대비 여유분 | B8, B20, B15 | 음수면 메워야 할 부족분이에요. |
| Start Here | B24 | MAX | 최대 신규 연 상환액 | B8, B15, B9 | B25가 이를 대출액으로 바꿔요. |
| Start Here | B25 | IF, PV | 최대 가능 대출액 | B24 | 대출기관과 논의할 상한이에요. |
| Amortization | C5 29행까지 아래로 복사됨 | IF, CUMIPMT | 연간 이자 | A5 | E5의 기말 잔액이 대출액에서 누적 원금을 빼요. |
| Amortization | F5 29행까지 아래로 복사됨 | IF | 연도별 DSCR | — | 대출 기간 전체의 커버리지를 보여 줘요. |
| Sensitivity | B5 12행까지 아래로 복사됨 | IF, PMT | 금액·금리 조합 하나의 DSCR | — | 최소 기준 이상이면 초록, 1.0배 미만이면 빨강. |
| Checks | B8 | IF, ABS | 상환표가 대출액과 일치 | — | 불일치는 기간이 25년 표를 넘었다는 뜻이에요. |
모든 수식 설명
아래 수식은 파일에서 그대로 가져온 것이라 여기서 읽는 내용이 셀에 들어 있는 내용과 정확히 같아요. 엑셀에서 셀을 클릭하면 수식 입력줄에서 볼 수 있어요.
=IF(OR(B12=0, B14=0), 0, -PMT(B13/12, B14*12, B12))엑셀의 PMT가 기간 동안 대출을 갚는 균등 상환액을 돌려줘요. 관례상 음수(나가는 돈)라서 수식이 부호를 뒤집어요.
부분별 설명
B13/12- 월 금리: 연 금리 ÷ 12.
B14*12- 월 상환 횟수.
B12- 대출액(현재가치).
-PMT(…)- 상환액이 양수로 보이도록 부호 반전.
예시 데이터로 보면: B12 = 450,000, B13 = 8.8%, B14 = 10 → B18 결과 5,639.7
어떻게 쓰이나: B19의 연 원리금은 이것의 12배예요.
바꾸는 방법: 거치 기간은 Amortization 탭에서 모델링하세요.
배우기: 엑셀 기본 수식 작성법: 더하기, 빼기, 곱하기, 나누기 →=IF(B20=0, 0, B8/B20)상환 가능 현금흐름을 총 연간 원리금으로 나눈 값. 1.0배는 현금흐름이 상환액과 정확히 같다는 뜻이고 대출기관은 그 이상의 여유를 원해요.
부분별 설명
B20=0- 원리금 없음: 오류 대신 0.
B8/B20- 상환 가능 현금흐름 ÷ (기존 + 신규 원리금).
예시 데이터로 보면: B8 = 125,500, B20 = 96,476.45 → B21 결과 1.3
어떻게 쓰이나: 판정과 Checks 탭이 B15와 비교해요.
바꾸는 방법: 바꿀 것 없음.
배우기: 엑셀 기본 수식 작성법: 더하기, 빼기, 곱하기, 나누기 →=IF(B21>=B15, "Meets minimum",
IF(B21>=1, "Below lender minimum",
"Cannot cover payments"))결과 셋: 최소 기준 충족, 상환은 되지만 기준 미달, 상환 불가(1.0배 미만).
부분별 설명
B21>=B15- 최소 기준 이상.
B21>=1- 1.0배와 최소 기준 사이.
"Cannot cover payments"- 1.0배 미만.
예시 데이터로 보면: B21 = 1.3, B15 = 1.25 → B22 결과 Meets minimum
어떻게 쓰이나: 대출 상담용 한 줄 답이에요.
바꾸는 방법: 바꿀 것 없음.
배우기: 엑셀 IF 함수 사용법 →=B8-B20*B15DSCR이 최소 기준으로 떨어지기 전까지 현금흐름이 줄어들 수 있는 금액: 현금흐름 − (원리금 × 최소 기준).
부분별 설명
B20*B15- 정확히 최소 DSCR이 되는 데 필요한 현금흐름.
B8-…- 그 위의 여유.
예시 데이터로 보면: B8 = 125,500, B20 = 96,476.45, B15 = 1.25 → B23 결과 4,904.44
어떻게 쓰이나: 음수면 메워야 할 부족분이에요.
바꾸는 방법: 바꿀 것 없음.
배우기: 엑셀 기본 수식 작성법: 더하기, 빼기, 곱하기, 나누기 →=MAX(0, B8/B15-B9)최소 DSCR에서 총 원리금은 현금흐름 ÷ 최소 기준까지 가능해요. 기존 상환액을 빼면 신규 대출에 남는 금액이에요.
부분별 설명
B8/B15- 허용되는 최대 총 원리금.
-B9- 기존 원리금 차감.
MAX(0, …)- 음수 방지.
예시 데이터로 보면: B8 = 125,500, B15 = 1.25, B9 = 28,800 → B24 결과 71,600
어떻게 쓰이나: B25가 이를 대출액으로 바꿔요.
바꾸는 방법: 바꿀 것 없음.
배우기: 엑셀 MIN, MAX 함수 사용법 →=IF(B24=0, 0, PV(B13/12, B14*12, -B24/12))PV가 월 상환액을 주어진 금리와 기간에서 갚을 수 있는 대출액으로 바꿔요. PV는 유출을 기대하므로 상환액을 12로 나누고 부호를 바꿔요.
부분별 설명
B13/12, B14*12- 월 금리와 상환 횟수.
-B24/12- 월 상환 여력, 유출로.
PV(…)- 그 상환액이 감당하는 대출액.
예시 데이터로 보면: B24 = 71,600 → B25 결과 476,088.84
어떻게 쓰이나: 대출기관과 논의할 상한이에요.
바꾸는 방법: 바꿀 것 없음.
배우기: 엑셀 기본 수식 작성법: 더하기, 빼기, 곱하기, 나누기 →=IF(A5>'Start Here'!$B$14,
"", -CUMIPMT('Start Here'!$B$13/12,
'Start Here'!$B$14*12, 'Start Here'!$B$12,
(A5-1)*12+1, A5*12, 0))CUMIPMT가 두 상환 회차 사이의 이자를 돌려줘요. y년차는 (y−1)×12+1회부터 y×12회까지. 관례상 음수라 부호를 바꿔요. D열은 CUMPRINC로 원금에 같은 계산을 해요.
부분별 설명
'Start Here'!$B$13/12, 'Start Here'!$B$14*12, 'Start Here'!$B$12- 월 금리, 상환 횟수, 대출액.
(A5-1)*12+1, A5*12- 그해의 첫 회차와 마지막 회차.
0- 기말 상환.
IF(A5>'Start Here'!$B$14, "", …)- 기간이 지난 해는 비움.
예시 데이터로 보면: A5 = 1 → C5 결과 38,211.95
어떻게 쓰이나: E5의 기말 잔액이 대출액에서 누적 원금을 빼요.
바꾸는 방법: 바꿀 것 없음.
배우기: 엑셀 기본 수식 작성법: 더하기, 빼기, 곱하기, 나누기 →=IF(A5>'Start Here'!$B$14,
"", IF(('Start Here'!$B$9+B5)=0,
0, 'Start Here'!$B$8/('Start Here'!$B$9+B5)))Start Here와 같은 비율을 그해 상환액으로 계산해요. 균등 상환이면 일정하고, 만기 일시 상환이나 거치를 모델링하려고 그해 상환액을 덮어 쓸 때만 바뀌어요.
부분별 설명
'Start Here'!$B$9+B5- 기존 + 그해 신규 상환액.
'Start Here'!$B$8/…- 상환 가능 현금흐름 ÷ 그 값.
예시 데이터로 보면: F5 결과 1.3
어떻게 쓰이나: 대출 기간 전체의 커버리지를 보여 줘요.
바꾸는 방법: 바꿀 것 없음.
배우기: 엑셀 기본 수식 작성법: 더하기, 빼기, 곱하기, 나누기 →=IF($A5=0, 0, 'Start Here'!$B$8/('Start Here'!$B$9-PMT(B$4/12, 'Start Here'!$B$14*12, $A5)*12))상환 가능 현금흐름을 기존 원리금 더하기 A열 금액을 4행 금리로 빌렸을 때의 연 상환액으로 나눠요. 혼합 참조로 수식 하나가 표를 채워요.
부분별 설명
PMT(B$4/12, 'Start Here'!$B$14*12, $A5)- 열의 금리로 행의 금액을 빌렸을 때 월 상환액(음수).
'Start Here'!$B$9-…*12- 기존 원리금에서 음수인 연 상환액을 빼기, 즉 더하기.
'Start Here'!$B$8/…- 현금흐름 ÷ 총 원리금.
예시 데이터로 보면: B5 결과 2.24
어떻게 쓰이나: 최소 기준 이상이면 초록, 1.0배 미만이면 빨강.
바꾸는 방법: 노란 금액과 금리를 바꾸세요. 수식은 그대로예요.
배우기: 엑셀 상대 참조, 절대 참조, 혼합 참조 이해하기 →=IF(ABS(Amortization!$D$30-'Start Here'!$B$12)<1,
"OK", "Review")원금 열의 합이 1달러 이내로 대출액과 같아야 해요.
부분별 설명
Amortization!$D$30- 기간 전체 원금 합계.
'Start Here'!$B$12- 대출액.
ABS(…)<1- 반올림 범위 내.
예시 데이터로 보면: B8 결과 OK
어떻게 쓰이나: 불일치는 기간이 25년 표를 넘었다는 뜻이에요.
바꾸는 방법: 바꿀 것 없음.
배우기: 엑셀 IF 함수 사용법 →팁과 한계
- 대출기관마다 DSCR 계산 방식이 달라요. EBITDA를 쓰거나, 대표 인출금이나 대체 급여를 빼거나, 대표의 개인 부채까지 포함한 글로벌 DSCR을 쓰기도 해요. 어떤 방식인지 묻고 맞는 항목을 Add-backs 탭에 넣으세요.
- SBA 7(a) 금리는 프라임 금리에 연동돼요. Sensitivity 탭에서 2%p 높은 금리를 시험해 여전히 기준을 넘는지 보세요.
- 여유 없이 최소 기준을 겨우 넘는 DSCR은 대출기관에게는 승인이지만 당신에게는 문제예요. 자체 기준으로 1.4배 이상을 목표로 하세요.
- 이 통합 문서는 수수료, 보증 수수료, 중도상환 조건을 포함하지 않아요. 계획 도구이지 대출 제안이 아니에요.
이 템플릿에 쓰인 기능 배우기
도움이 되었나요? 잘못된 내용이 있나요? 의견 보내기 · admin@arumsoft.com